汽车轻量化势不可挡 车用铝镁合金、碳纤维、改性塑料市场概览与轻合金技术开发
引言
在“双碳”目标与燃油经济性法规日益严苛的背景下,汽车轻量化已从可选项变为必选项。每减轻10%的整车质量,可降低6%-8%的燃油消耗,同时提升新能源汽车的续航里程。轻量化材料路径主要包括轻合金(铝、镁)、碳纤维复合材料以及改性塑料。本文将概览三大材料的市场现状,并聚焦轻合金技术开发的关键方向。
一、车用铝镁合金:轻合金主力军
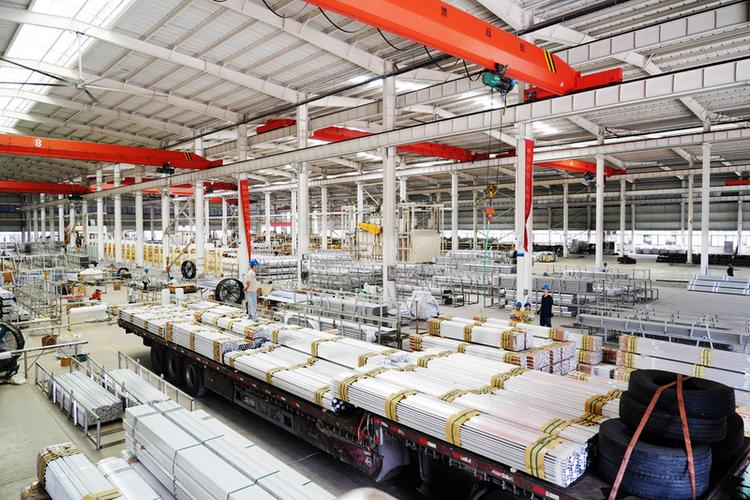
铝合金是当前轻量化应用最成熟的材料。单车用铝量持续攀升,从传统燃油车的约150kg向新能源车的250kg以上迈进。市场呈现以下特点:
- 铸造铝合金:一体化压铸技术(如特斯拉Model Y后底板)显著减少零件数量,推动免热处理铝合金需求。
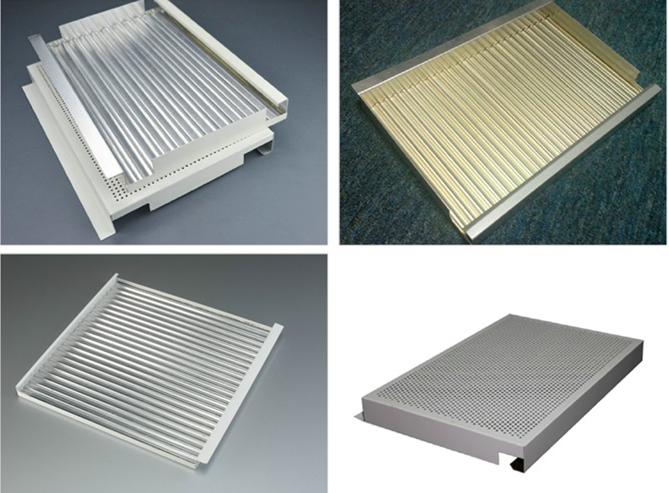
- 变形铝合金:车身覆盖件、电池包壳体、防撞梁等大量使用6系、5系板材。
- 市场规模:2024年全球车用铝合金市场规模约2000亿元,预计2030年突破3500亿元,年复合增长率约8%。
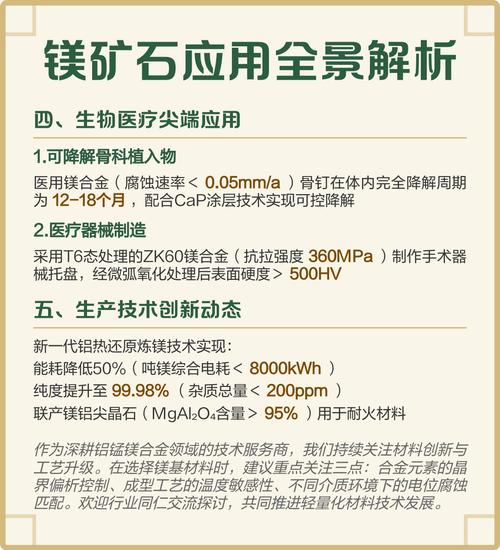
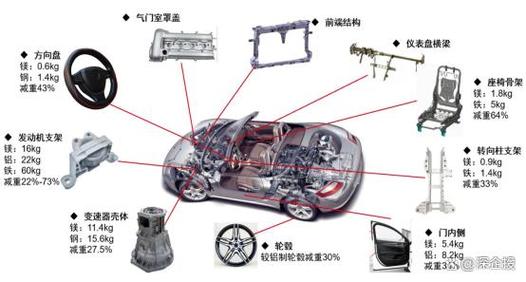
镁合金密度仅为铝的2/3,减重潜力更大,但耐腐蚀性和成型性曾是瓶颈。高性能镁合金(如Mg-Al-Zn系)通过微合金化改善,已用于仪表盘骨架、座椅框架、方向盘等。中国镁资源丰富,原镁产量占全球85%以上,成本优势明显。2024年全球车用镁合金市场约120亿元,预计2030年达280亿元,年复合增长率约15%。
轻合金技术开发重点:
- 高强高韧铝合金成分优化与热处理工艺
- 镁合金表面处理与连接技术(如搅拌摩擦焊)
- 铝镁异种金属连接及电偶腐蚀防护
- 低压铸造、半固态成型等先进工艺
二、碳纤维复合材料:高端轻量化利器
碳纤维增强塑料(CFRP)密度仅1.6g/cm³,比铝轻30%,比钢轻50%,且比强度极高。主要应用于超跑、高端电动车及部分批量车型(如宝马i系列)。市场现状:
- 成本瓶颈:碳纤维原丝及成型成本高,目前约200-300元/kg,是铝合金的5-10倍。
- 技术进展:快速固化树脂、高压RTM、热塑性碳纤维复合材料(CFRTP)正在降低生产节拍与成本。
- 市场规模:2024年全球汽车碳纤维市场约150亿元,预计2030年达400亿元,年复合增长率约18%。主要玩家包括东丽、帝人、三菱化学、中复神鹰等。
技术开发趋势:回收碳纤维再利用、与金属混杂结构设计、低成本大丝束碳纤维产业化。
三、改性塑料:以塑代钢的性价比之选
改性塑料通过填充、增强、共混等手段提升力学性能,广泛应用于内饰、外饰、发动机周边及电池包。典型材料包括:
- PP+玻纤:前端模块、蓄电池托架
- PA+玻纤:进气歧管、发动机罩
- PC/ABS:仪表板、格栅
- PPS/PEEK:耐高温电池组件
市场方面,2024年全球车用改性塑料约1500万吨,市场规模超2000亿元,预计2030年达3200亿元,年复合增长率约7%。轻量化贡献主要来自薄壁化、微发泡及以塑代钢。
技术开发方向:低密度高刚性配方、良外观免喷涂材料、可回收热塑性材料、阻燃与导热一体化。
四、轻合金技术开发的前沿与挑战
- 材料-工艺-设计一体化:拓扑优化与增材制造实现复杂轻合金节点,如保时捷3D打印铝制发动机活塞。
- 异种材料连接:铝-碳纤维、镁-铝连接需解决电偶腐蚀与热膨胀失配。
- 成本与回收:轻合金回收体系尚不完善,废铝杂质控制与镁合金回收经济性待突破。
- 仿真与数据库:建立材料性能数据库与多尺度仿真模型,缩短开发周期。
##
汽车轻量化没有单一最优解,铝镁合金、碳纤维、改性塑料将长期并存、各司其职。其中铝镁合金承担主流减重任务,碳纤维攻高端与特殊场景,改性塑料实现低成本替代。轻合金技术开发需从成分设计、成型工艺、连接与防腐、回收利用全链条协同创新。企业应紧跟政策与市场需求,提前布局材料-工艺专利,才能在白热化的轻量化竞赛中占据先机。
如若转载,请注明出处:http://www.leyeqifu.com/product/47.html
更新时间:2026-10-03 16:10:27